Marzuki Alie Pertanyakan PBB Rp2,33 Miliar Yayasan IGM, Soroti Status Aset Pendidikan Nirlaba
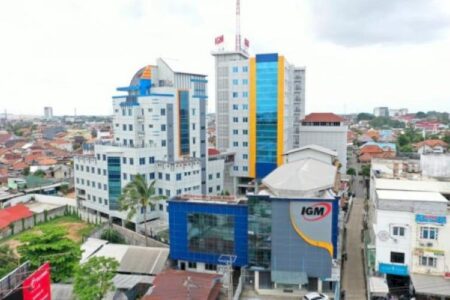
PALEMBANG, Beritafaktanews.my.id — Founder Yayasan Indo Global Mandiri (IGM), H. Marzuki Alie, mempertanyakan dasar pengenaan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) terhadap aset pendidikan yang dikelola yayasannya. Ia menilai, penagihan tunggakan pajak sebesar Rp2,33 miliar oleh Pemerintah Kota Palembang perlu dikaji dengan mempertimbangkan ketentuan perpajakan bagi lembaga pendidikan nirlaba.
Persoalan ini mencuat setelah Badan Pendapatan Daerah (Bapenda) Kota Palembang memasang spanduk pemberitahuan tunggakan pajak di gedung Universitas Indo Global Mandiri (UIGM), Jalan Jenderal Sudirman, dan Sekolah IGM, Jalan Kolonel H. Burlian, Senin (26/10/2026).
Berdasarkan catatan Bapenda, total tunggakan PBB-P2 kedua institusi tersebut mencapai **Rp2.338.070.055**, termasuk denda. Rinciannya, Universitas IGM tercatat menunggak Rp155.487.264 untuk periode 2023–2026, sedangkan Sekolah IGM memiliki tunggakan Rp2.182.582.791 untuk periode 2019–2026.
Kepala Bidang Pengelolaan Piutang Pajak Daerah Bapenda Kota Palembang, Betha Yudha Nopiandri, mengatakan pemasangan spanduk dilakukan setelah upaya penagihan melalui surat pemberitahuan pertama dan kedua belum menyelesaikan persoalan tersebut.
“Karena Universitas IGM dan Sekolah IGM belum melakukan kewajiban mereka membayar pajak PBB-P2, dari pihak Bapenda sudah melakukan upaya penagihan berupa surat pemberitahuan 1, pemberitahuan 2 serta pemberitahuan akan dilakukan pemasangan media peringatan,” kata Betha.
Menurut Bapenda, proses penagihan tersebut mengacu pada Peraturan Wali Kota Palembang Nomor 40 Tahun 2025 tentang Tata Cara Penagihan Pajak Daerah. Pemasangan spanduk turut didampingi perwakilan Kejaksaan Negeri, TNI, dan Polri.
Namun, Marzuki menilai persoalan tersebut tidak semata-mata menyangkut kepatuhan membayar pajak, tetapi juga berkaitan dengan penerapan ketentuan perpajakan terhadap aset yang digunakan untuk menyelenggarakan pendidikan.
Ia merujuk Pasal 3 ayat (1) Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan sebagaimana diubah dengan Undang-Undang Nomor 12 Tahun 1994. Ketentuan tersebut mengatur pengecualian objek PBB tertentu, termasuk objek yang digunakan semata-mata untuk kepentingan umum di bidang pendidikan, sepanjang memenuhi persyaratan yang ditentukan peraturan perundang-undangan.
Marzuki juga mengacu pada UUD 1945, Undang-Undang Nomor 20 Tahun 2003 tentang Sistem Pendidikan Nasional, serta Peraturan Pemerintah Nomor 66 Tahun 2010. Menurut dia, ketentuan tersebut perlu menjadi pertimbangan dalam menentukan kewajiban pajak yayasan yang bergerak di bidang pendidikan.
“Semua Perda tidak ada yang salah, copy-paste dari peraturan yang lebih tinggi. Kemudian dari AD/ART Yayasan IGM tidak ada disebutkan tujuan komersial, tertulis jelas yaitu sosial, kemanusiaan, dan keagamaan. Yang salah adalah implementasinya,” ujar Marzuki, Selasa (27/10/2026).
Ia menjelaskan, perbedaan pandangan dengan pemerintah daerah juga berkaitan dengan penafsiran atas sisa lebih hasil kegiatan yayasan berdasarkan audit investigasi oleh Kantor Akuntan Publik yang ditunjuk Yayasan IGM atas permintaan Bapenda.
Marzuki menegaskan, sisa dana tersebut tidak dibagikan kepada pembina maupun pendiri yayasan, melainkan digunakan kembali untuk meningkatkan mutu layanan pendidikan. Atas dasar itu, ia mempertanyakan apabila dana yang menurutnya kembali dimanfaatkan untuk kepentingan pendidikan turut menjadi persoalan dalam pengenaan pajak.
Selain itu, Marzuki mengungkapkan bahwa pihaknya telah berkonsultasi dengan Komisi X DPR RI pada 19 Februari 2025. Ia merujuk laporan singkat rapat komisi yang, menurut penjelasannya, meminta pemerintah daerah mematuhi ketentuan perundang-undangan terkait PBB atas aset yang digunakan lembaga pendidikan.
Yayasan IGM juga mengaku telah berkonsultasi dengan Inspektorat Jenderal Kementerian Dalam Negeri. Marzuki menyatakan, dari konsultasi tersebut, pihaknya tidak menemukan ketentuan yang menyatakan Yayasan IGM melanggar aturan.
Meski demikian, Bapenda tetap melanjutkan penagihan berdasarkan ketentuan yang berlaku. Perbedaan pandangan antara kedua pihak pun menempatkan status penggunaan aset, karakter kegiatan yayasan, serta penerapan ketentuan pengecualian PBB sebagai persoalan utama yang perlu diperjelas.
Secara hukum, status sebagai yayasan atau lembaga pendidikan nirlaba tidak serta-merta membuat seluruh asetnya bebas dari PBB-P2. Penerapan pengecualian perlu dinilai berdasarkan ketentuan yang berlaku, termasuk peruntukan dan penggunaan objek pajak serta persyaratan yang ditetapkan dalam regulasi terkait.
Marzuki pun mempertanyakan langkah yang masih dapat ditempuh pihaknya apabila konsultasi dengan lembaga yang membidangi pendidikan belum menghasilkan penyelesaian.
“Dengan siapa lagi harus konsultasi, kalau lembaga DPR RI Komisi X yang membidangi pendidikan tidak dihargai? Satu-satunya mengadu ke Tuhan,” pungkasnya.
Hingga berita ini disusun, belum terdapat penjelasan lebih lanjut dari Bapenda mengenai tanggapan atas argumentasi hukum yang disampaikan Marzuki. Karena itu, dasar pengenaan PBB-P2 terhadap masing-masing objek pajak dan kemungkinan penerapan pengecualian masih memerlukan penjelasan lebih terperinci dari pihak berwenang.
Pimpinan Redaksi. H.Darwis Akbar.SH.MM (Red)